אלכס ויסמן, כלכלן ומייסד חברת פקטור בשנת 2002, מביא יותר מ-30 שנות ניסיון כלכלי, עסקי וניהולי, לצד ניסיון בהכנת חוות דעת כלכליות לבתי המשפט ובהופעות כעד מומחה.
מאחורי כל מחלוקת כלכלית עומדת שאלה שצריך לפתור. לעיתים זו השאלה כמה רווח אבד בעקבות הפרת הסכם; לעיתים מהו שווי חלקו של בעל מניות; ובמקרים אחרים, מי צריך לשאת בעלויות שהצטברו לאורך שנים של פעילות משותפת. הדרך לתשובה עוברת במסמכים, בדוחות ובהסכמים, אך גם בהבנה עמוקה של העסק ושל הנסיבות שבהן התקבלו ההחלטות.
אלכס ויסמן, מייסד ומנכ"ל פקטור, מביא לעבודה הזאת יותר מ-30 שנות ניסיון כלכלי, עסקי וניהולי, לצד ניסיון בהכנת חוות דעת כלכליות ובהופעות כעד מומחה בבתי המשפט. עבודתו מחברת בין ניתוח פיננסי לבין הבנת פעילותם של חברות, ארגונים וגופים ציבוריים. החיבור הזה מאפשר לבחון את המספרים בתוך ההקשר שבו נוצרו ולבנות תשתית מקצועית המסבירה מה ניתן להסיק מהם.
חוות דעת כלכלית בעלת ערך צריכה לענות על שלוש שאלות מרכזיות: מה נבדק, כיצד בוצעה הבדיקה ומה מבסס את המסקנה. הניסיון המקצועי מקבל משמעות בכל אחת מהן: בהגדרת הסוגיה, בבחירת שיטת הניתוח וביכולת להסביר את התוצאה בצורה בהירה ומדויקת.
מכלכלה ומימון לניהול חברות ולבחינת מחלוקות מורכבות
הרקע המקצועי של אלכס ויסמן משלב הכשרה אקדמית עם עבודה מעשית במערכות עסקיות וציבוריות. הוא בעל תואר ראשון בכלכלה ותואר שני במנהל עסקים, בהתמחות במימון, מאוניברסיטת תל אביב. את חברת פקטור הקים בשנת 2002, ומאז הוא מוביל את פעילותה.
במהלך הקריירה מילא שורה של תפקידים בכירים, ובהם מנהל אגף הכלכלה בהוט, מנהל המחלקה הכלכלית באגד, סמנכ"ל כספים באגד החזקות, מנכ"ל חברת מוריה ומנכ"ל חברת שוק סיטוני ישראל. התפקידים האלה דרשו עיסוק בתקציבים, תמחור, השקעות, התחייבויות ותהליכי קבלת החלטות בארגונים מורכבים.
הניסיון הניהולי רלוונטי במיוחד כאשר מחלוקת משפטית מחייבת להבין כיצד פעילות עסקית מתנהלת בפועל. דוח כספי מציג תוצאות, אך לצורך ניתוח המחלוקת נדרש לעיתים להבין גם מה הוביל אליהן: שינוי בתנאי התקשרות, מגבלה תפעולית, החלטת השקעה, התפתחות בשוק או שינוי במבנה העלויות.
כאשר בוחנים טענה כלכלית, ההיכרות עם השאלות האלה מסייעת לבדוק אם ההנחות שעליהן היא נשענת מתאימות למציאות העסקית. תחזית הכנסות, למשל, דורשת בחינה של הביקוש ושל יכולת הביצוע. הערכת רווחיות מחייבת הבנה של העלויות. בחינת החלטה ניהולית דורשת התייחסות למידע ולחלופות שהיו זמינים בזמן קבלתה.
ניסיון בחוות דעת ובהופעות כעד מומחה
עבודתו של ויסמן בתחום חוות הדעת הכלכליות כוללת בחינת מחלוקות מסחריות, התחשבנויות בין חברות, אומדני נזק, הערכות שווי וסכסוכים בין בעלי מניות. לצד הכנת המסמך, פעילותו כוללת גם הצגת ניתוחים ומסקנות במסגרת הליכים משפטיים.
היכולת לכתוב חוות דעת והיכולת להסביר אותה נשענות על אותה תשתית: היכרות יסודית עם הנתונים ועם דרך החישוב. כאשר עולה שאלה על מסמך, הנחה או תרחיש, נדרשת תשובה המחברת בין המידע שנבדק לבין המסקנה שהתקבלה.
לכן, העבודה המקצועית צריכה להיבנות כך שניתן יהיה לעקוב אחריה מתחילתה. מקור הנתונים, בחירת התקופה, שיטת ההשוואה וההתייחסות למידע חסר הם חלק מהניתוח עצמו. ככל שהחיבור בין הרכיבים ברור יותר, כך קל יותר להבין את משמעות התוצאה ולבחון אותה באופן ענייני.
התחשבנות בין בזק לאקספון
אחת העבודות שביצע ויסמן עסקה בסכסוך כספי בין בזק לאקספון, שבמסגרתו מונה בידי בית המשפט לבחינת התחשבנות מורכבת בין החברות. הבדיקה כללה מיפוי תנועות כספיות, עיבוד מיליוני רשומות ובחינת הגורם שאמור לשאת בעלויות השונות.
עבודה בהיקף כזה מחייבת שילוב בין הבנת מנגנון ההתחשבנות לבין יכולת לעבד ולבדוק נתונים רבים. כל תנועה צריכה להיבחן ביחס לתקופה, לסוג החיוב ולהסדר הרלוונטי. גם כאשר הסכומים מתועדים, נותרת השאלה מה משמעותם ומי נושא באחריות הכלכלית להם.
הערכת תשתיות ואומדן נזק
עבודה נוספת עבור בזק כללה הערכת שווי תשתיות ואומדן נזק בקשר לתשתיות שנותרו בשטח בעקבות פינוי יישובים, לצד ליווי בהליך גישור.
הערכת תשתיות דורשת התייחסות למאפייני הנכס ולבסיס ההערכה המתאים. עלות ההקמה, מצבו של הנכס, תקופת השימוש והמשמעות הכלכלית של הפגיעה הם רכיבים שיש לבחון בקפידה. הניסיון בסוגיות כאלה רלוונטי למחלוקות שבהן נדרש לתרגם פגיעה בנכס או בפעילות לאומדן כספי מוסבר.
ניתוח נזקים ואובדן רווחים מתוך הבנת העסק
אחת השאלות המורכבות בחוות דעת כלכלית היא מה היה מצבו של העסק אלמלא האירוע שבמחלוקת. התשובה מחייבת לבנות תרחיש מבוסס ולהשוות אותו לפעילות שהתרחשה בפועל.
כאן באה לידי ביטוי חשיבותו של הניסיון העסקי. ירידה במכירות יכולה להיות קשורה לאירוע מסוים, אך היא עשויה להיות מושפעת גם מעונתיות, מתחרות, משינוי בביקוש או ממגבלות פנימיות. הבחינה הכלכלית נועדה להפריד ככל האפשר בין ההשפעות ולבדוק איזה חלק מהפער ניתן לייחס לאירוע הנבדק.
ההבחנה בין הכנסה לרווח
הכנסה שלא התקבלה אינה זהה לרווח שאבד. כדי להפיק הכנסה נדרשות בדרך כלל הוצאות, כגון רכישת מוצרים, תשלום לספקים, הפצה או העסקת עובדים. חלק מההוצאות עשויות להיחסך בעקבות ביטול הפעילות, בעוד אחרות כבר הוצאו או נותרו בעינן.
נניח, לצורך המחשה, שהתקשרות שבוטלה הייתה אמורה לייצר הכנסות של מיליון שקלים. חישוב הנזק מחייב לבחון גם את העלויות הנדרשות לביצועה, את ההוצאות שנחסכו ואת האפשרות להשתמש במשאבים שהתפנו לפעילות אחרת. התוצאה צריכה לשקף את הפגיעה הכלכלית שניתן לבסס, תוך הבחנה בין רכיביה.
בחינת התחזית מול יכולת הביצוע
תחזית צמיחה דורשת בסיס. יש לבדוק אם לעסק היו הזמנות, לקוחות, מימון, עובדים ויכולת אספקה התומכים בה. חשוב גם לבחון אם נתוני העבר מייצגים את התקופה הנבדקת או שהתרחש שינוי מהותי בפעילות.
בפקטור, ניתוח נזקים ואובדן רווחים משלב בחינת נתונים כספיים עם הבנת מנגנון הפעילות העסקית. המטרה היא להציג חישוב שאפשר להבין את הנחותיו ולבחון את הקשר בין האירוע לבין התוצאה הנטענת.
הערכות שווי במחלוקות בין בעלי מניות
כאשר בעלי מניות חלוקים על שווי זכויותיהם, יש להגדיר תחילה את מושא ההערכה ואת המועד הרלוונטי. האם נבחן שווי החברה כולה, פעילות מסוימת או חלקו של בעל מניות? אילו נתונים היו ידועים במועד ההערכה, ואילו התפתחויות התרחשו לאחריו?
בהמשך נדרשת בחינה של איכות הרווחים ושל מאפייני העסק. בין השאלות החשובות: האם קיימת תלות בלקוח מרכזי, האם הפעילות נשענת על אדם מסוים, אילו השקעות נדרשות להמשך הפעילות והאם הרווחיות המוצגת יכולה להתקיים לאורך זמן.
הרקע של ויסמן בכלכלה, במימון ובניהול רלוונטי לבחינת השאלות האלה. הערכת שווי מחייבת גם הבנה של השיטה וגם שיקול דעת בבחירת הנתונים. הנחה בדבר צמיחה, סיכון או היקף השקעה יכולה להשפיע באופן משמעותי על התוצאה, ולכן יש להסביר את הבסיס לבחירתה.
במסגרת פעילות פקטור נבחנות גם המשמעויות הכלכליות של החלטות בעלי שליטה והנהלה, חלוקת משאבים, דילול וגריעת ערך. הבדיקה מותאמת לסוג המחלוקת ולמידע הקיים בכל מקרה.
ביקורת חוות דעת נגדית: זיהוי מוקד הפער
כאשר מוצגות שתי חוות דעת עם תוצאות שונות, השאלה הראשונה היא מה יצר את הפער. לעיתים מדובר בנתון שונה, ולעיתים בבחירת תקופה, בשיטת הערכה או בהנחה ביחס לפעילות העתידית.
ביקורת מקצועית מחייבת להבין את הניתוח של הצד השני לפני שמעריכים את חולשותיו. יש לבדוק אם ניתן לשחזר את החישוב, אם הנתונים תואמים למסמכים ואם המסקנה המילולית מתיישבת עם התוצאה המספרית.
לאחר מכן אפשר לבחון את סבירות ההנחות: האם קבוצת ההשוואה מתאימה, האם תחזית ההכנסות כוללת את העלויות הדרושות למימושה והאם רכיבים שונים בחישוב יוצרים חפיפה.
הניסיון הכלכלי והעסקי תורם למיקוד הביקורת בנקודות שעשויות לשנות את התוצאה. הערה מקצועית מועילה צריכה להסביר מהו הקושי, כיצד הוא משפיע על החישוב ומה נדרש כדי לבחון אותו.
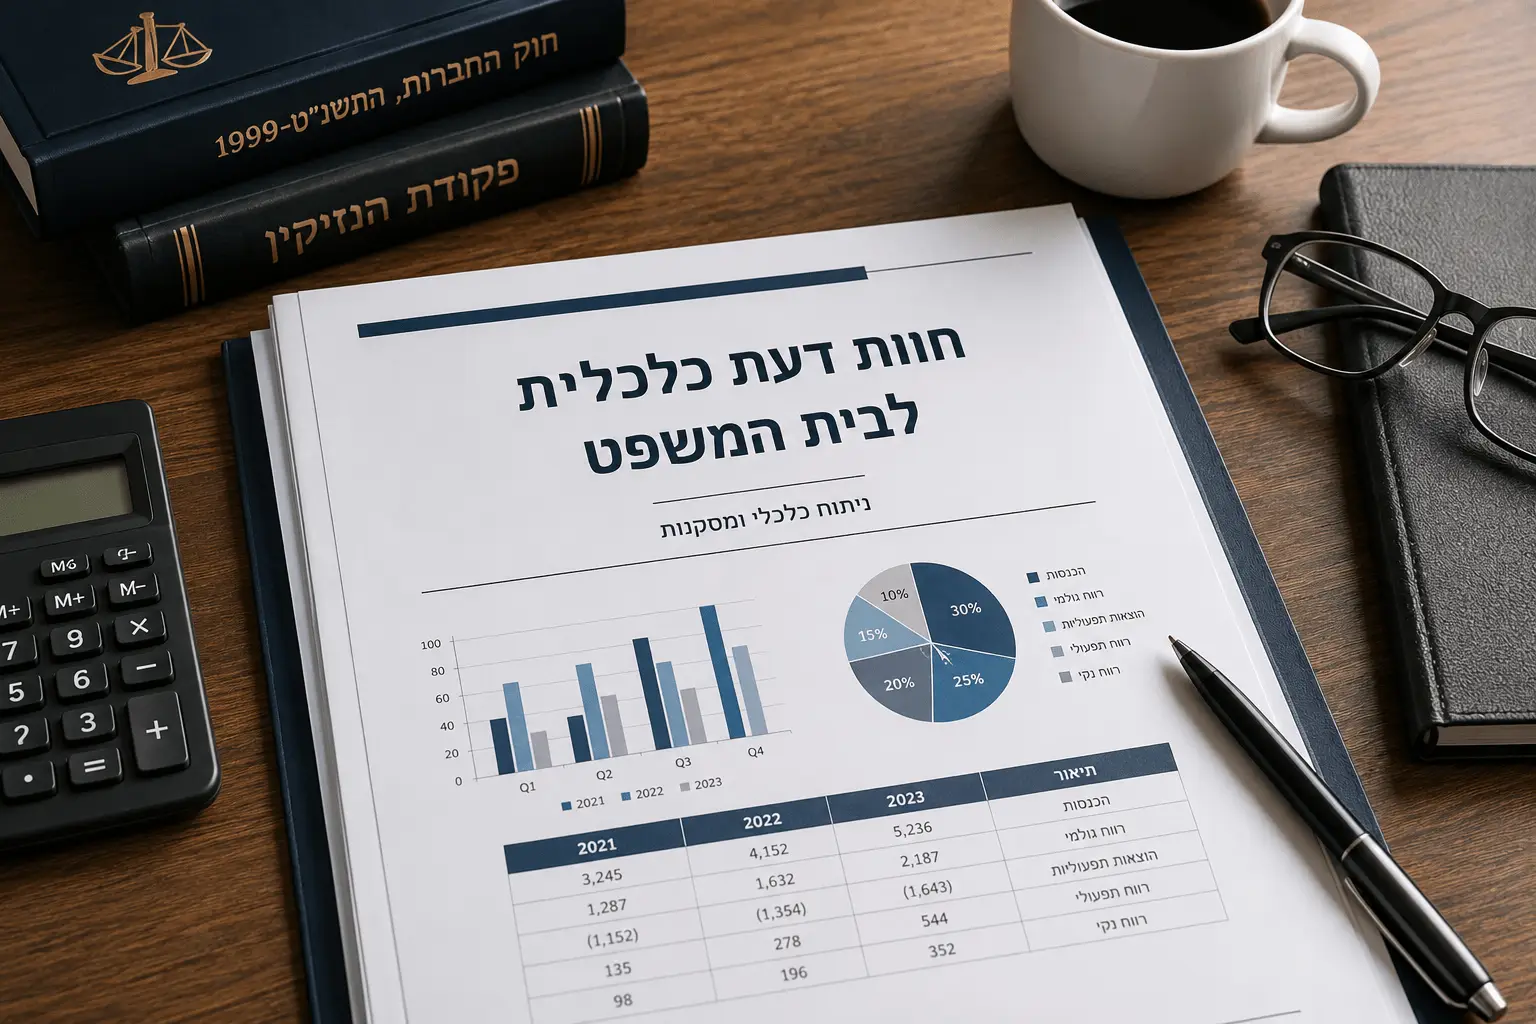
עבודה ישירה ותהליך מקצועי מסודר
פקטור מעמידה במרכז השירות עבודה ישירה עם הגורם המקצועי שמוביל את הניתוח ומגבש את התוצר. המעורבות הזאת מאפשרת לחבר בין השאלות של הלקוח ושל הצוות המשפטי לבין הבדיקה הכלכלית.
מגדירים את השאלה המדויקת
בתחילת העבודה מבררים מהי הסוגיה הנבדקת, מהו היקף הבחינה ומהו התוצר הדרוש. לעיתים נדרשת חוות דעת מלאה, ולעיתים נכון להתחיל בבדיקה ראשונית שתבחן את התשתית ואת השאלות המחייבות בירור נוסף.
בוחנים מסמכים ומזהים חוסרים
דוחות כספיים, הסכמים, כרטסות, נתוני מכירות ותכתובות נבחנים ביחס לשאלה שהוגדרה. לצד איסוף המידע, נדרשת תשומת לב לסתירות בין מקורות ולנתונים חסרים שעשויים להשפיע על המסקנה.
בונים מסגרת ניתוח ובודקים רגישויות
בחירת השיטה נעשית בהתאם למחלוקת ולתשתית הנתונים. במקרים המתאימים נבחנים תרחישים ושינויים בהנחות, כדי להבין עד כמה התוצאה תלויה במשתנה מסוים.
מציגים תוצר בהיר ומבוסס
חוות הדעת מחברת בין המסמכים, ההנחות, החישובים והמסקנות. לפי הצורך, הליווי נמשך בהבהרות, בעדכונים ובתגובה לחוות דעת נגדית.
החיבור המקצועי בין אלכס ויסמן ליורם אבן
שיתוף הפעולה בין אלכס ויסמן ליורם אבן מרחיב את נקודת המבט שמביאה פקטור לבחינת סוגיות מורכבות. ויסמן מביא ניסיון כלכלי, עסקי ואסטרטגי, בניית מודלים ותמחור. אבן מביא רקע כלכלי וציבורי לצד ניסיון ניהולי, עסקי ויזמי.
החיבור הזה רלוונטי כאשר צריך להבין גם את החישוב וגם את התנאים המעשיים שבהם התנהלה הפעילות. חלופה עסקית עשויה להיות תלויה במימון, בהסכמות, בכוח אדם או ביכולת תפעולית. בחינת התנאים האלה מסייעת להעריך אם התרחיש שעליו נשענת טענה כלכלית היה אפשרי וסביר.
העבודה המשותפת מחברת בין ניתוח לבין הבנה של קבלת החלטות ויישום. בכל תיק, המיקוד נשאר בשאלה הכלכלית שעל הפרק ובמידע שמאפשר להשיב עליה.
כיצד להפיק ערך מהפנייה הראשונה לפקטור?
כדאי להגיע לפנייה הראשונה עם תיאור ממוקד של המחלוקת ועם המסמכים המרכזיים. אין צורך לקבוע מראש את סכום הנזק, אך חשוב להסביר מה התרחש, מתי, כיצד השתנתה הפעילות ואילו רכיבים דורשים בדיקה.
מועיל להבחין כבר בשלב הזה בין עובדות מתועדות, הערכות ושאלות שטרם נבדקו. ההבחנה מסייעת לזהות את בסיס העבודה ואת המידע הנוסף הנדרש.
בתיאום עם הצוות המשפטי ניתן להגדיר את היקף הבדיקה, את לוח הזמנים ואת הצורך בליווי לאחר מסירת התוצר. כך אפשר להתאים את העבודה למחלוקת עצמה ולשלב שבו נמצא ההליך.
ניסיון שמתחבר לשאלה הכלכלית שלכם
הניסיון של אלכס ויסמן במתן חוות דעת כלכליות נשען על חיבור בין השכלה, עבודה כלכלית, ניהול ארגונים והיכרות עם מחלוקות עסקיות. הערך של החיבור הזה מתבטא ביכולת לבחון את הפעילות שמאחורי המספרים ולנסח מסקנה המבוססת על נתונים ועל דרך ניתוח ברורה.
בין שמדובר באובדן רווחים, בהערכת שווי, בהתחשבנות בין חברות או בביקורת חוות דעת נגדית, נקודת ההתחלה היא הגדרה מדויקת של השאלה. משם נבנית התשתית המקצועית: המסמכים הרלוונטיים, ההנחות המתאימות והחישובים המסבירים את התוצאה.
פקטור בהובלת אלכס ויסמן ובשיתוף יורם אבן מלווה עורכי דין, חברות, בעלי מניות ולקוחות פרטיים בבחינת סוגיות כלכליות בהליכים משפטיים, בבוררויות ובגישורים. לקביעת שיחה מקצועית, ניתן לפנות עם פרטי המחלוקת ולבחון את היקף העבודה המתאים.